¿Por qué el precio anunciado de un auto no es el que pagas?
El precio anunciado de un auto en México suele ser una oferta condicionada que puede variar hasta un 28.5% respecto al precio de lista, como ocurre con el Chevrolet Aveo Hatchback LS que baja de $319,100 a $228,100. De las 126…
 Imagen ilustrativa
El precio anunciado de un auto en México suele ser una oferta condicionada que puede variar hasta un 28.5% respecto al precio de lista, como ocurre con el Chevrolet Aveo Hatchback LS que baja de $319,100 a $228,100. De las 126 promociones vigentes al 20 de octubre de 2026, el 73% (92 ofertas) exigen contratar el crédito con la financiera de la marca para hacerse válidas. El monto final que pagas depende de si cumples requisitos como dejar tu auto actual a cuenta o aceptar tasas de interés específicas.
¿Por qué el precio anunciado es tan bajo comparado con el de lista?
La diferencia entre el precio de lista y el precio de oferta responde a una estrategia comercial para atraer clientes a las agencias mediante descuentos agresivos que solo aplican bajo condiciones muy específicas. Según datos recopilados de los sitios oficiales al 20 de octubre de 2026, marcas como Chevrolet y Nissan presentan variaciones que superan los $60,000 pesos en sus modelos de entrada. Estos precios promocionales suelen estar vinculados a productos financieros donde la marca recupera parte del descuento a través de los intereses del crédito. Por ejemplo, el Nissan Versa Sense Base TM tiene un precio de lista de $374,900, pero se anuncia en $309,990 si se adquiere a través de CrediNissan. Esta reducción de $64,910 representa un 17.3% de ahorro directo en el valor del vehículo, pero obliga al comprador a un esquema de financiamiento determinado. Si decides pagar de contado, es probable que la agencia te pida el precio de lista completo o un descuento mucho menor. La industria utiliza estos precios "gancho" para posicionar sus modelos en los buscadores y herramientas de comparación. En Autocifras hemos verificado que el precio de oferta casi nunca es el precio final de operación para un comprador que no desea financiamiento. El objetivo de la marca es asegurar la lealtad del cliente a través de sus servicios financieros y de seguros.| Modelo y Versión | Precio de Lista | Precio de Oferta | Diferencia (%) | Condición Principal |
|---|---|---|---|---|
| Chevrolet Aveo Hatchback LS Manual | $319,100 | $228,100 | 28.5% | Dejar auto a cuenta |
| Chevrolet Onix LS Manual | $353,100 | $257,100 | 27.2% | Dejar auto a cuenta |
| Chevrolet Tracker LT AT (C) | $537,500 | $425,000 | 20.9% | Dejar auto a cuenta |
| Chevrolet Groove LT MT | $421,500 | $353,500 | 16.1% | Dejar auto a cuenta |
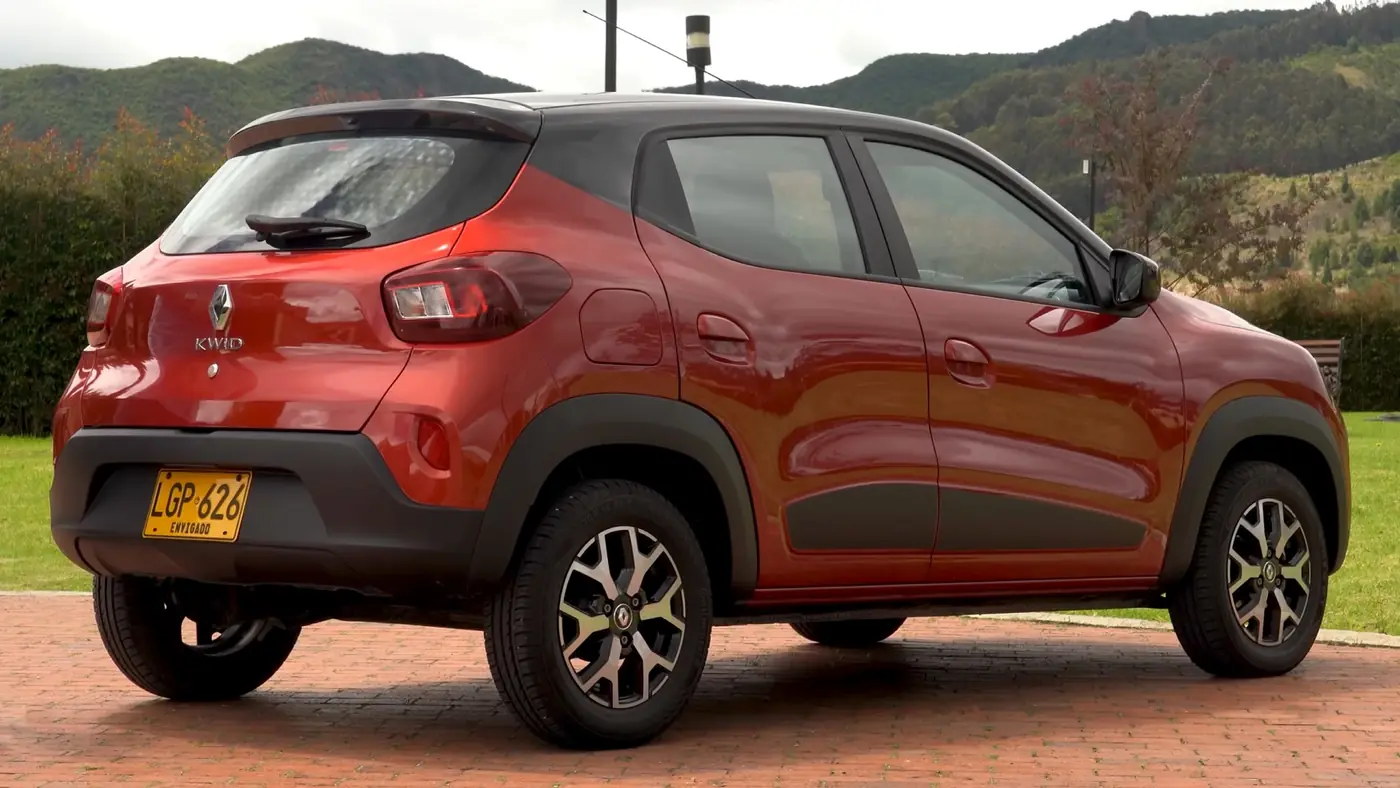 Foto: Autosdeprimera / Wikimedia Commons, CC BY 3.0
¿Qué tipos de precios existen en el mercado automotriz mexicano?
El precio de lista es el valor sugerido por el fabricante y sirve como base para el cálculo de impuestos y seguros. Es el monto que usualmente pagarías si llegas a la agencia con el dinero completo, a menos que existan promociones específicas para pago de contado. Este precio es el más transparente, pero rara vez es el que aparece en los anuncios espectaculares o en las redes sociales de las marcas. El precio de oferta o bono de descuento es una reducción directa al precio de lista que se aplica en la factura del auto. En el caso del Nissan March Sense TM, el precio de lista de $295,990 baja a $245,990, lo que significa un bono de $50,000 pesos según datos de Nissan México al 20 de octubre de 2026. Este tipo de precio es muy atractivo, pero casi siempre está sujeto a que financies con la financiera cautiva de la marca, como NR Finance en el caso de Nissan y Renault. Finalmente, existe el precio financiado, que es el cálculo del costo total del auto tras sumar los intereses, comisiones y seguros a lo largo del plazo elegido. Un auto que se anuncia en $199,900, como el Renault Kwid Intens, puede terminar costando mucho más al finalizar un plazo de 60 meses. Es vital distinguir entre el precio que se factura y el monto total que saldrá de tu cuenta bancaria al terminar el crédito.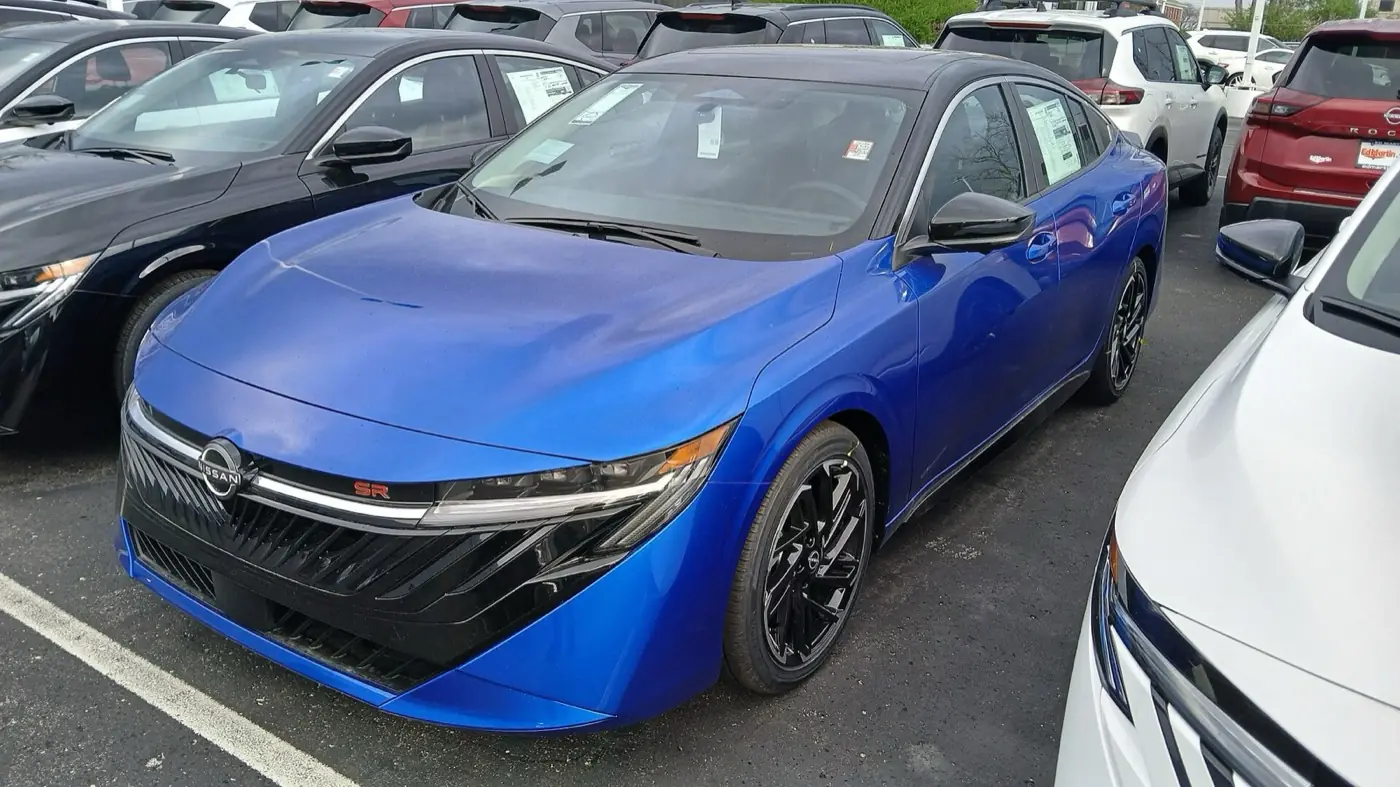 Foto: Deathpallie325 / Wikimedia Commons, CC BY 4.0
¿Cuáles son las condiciones más comunes para respetar el precio de oferta?
Una condición frecuente de las ofertas es contratar el crédito con la financiera de la marca; confirma en la agencia si aplica. Según el reporte de promociones de Autocifras, 92 de las 126 ofertas vigentes exigen este requisito. Si intentas llevar tu propio crédito bancario o pagar en una sola exhibición, el precio de oferta desaparece y regresas al precio de lista. Otra condición que ha ganado fuerza, especialmente en marcas como Chevrolet, es la toma de un auto usado a cuenta. Para obtener el precio de $425,000 en una Chevrolet Tracker LT (cuyo precio de lista es $537,500), el cliente debe entregar su vehículo actual a la agencia. Esto implica que la agencia evaluará tu auto y, si aceptas su oferta de compra, te aplicarán el bono especial de $112,500 pesos en la unidad nueva. También existen restricciones de vigencia y versiones específicas. Por ejemplo, el precio especial del Nissan Versa de $309,990 solo es válido hasta el 2 de noviembre de 2026 y aplica exclusivamente para la versión Sense Base con transmisión manual. Si buscas una versión más equipada o acudes a la agencia después de esa fecha, las condiciones comerciales habrán cambiado totalmente.| Modelo y Versión | Precio de Lista | Precio de Oferta | Descuento | Financiera / Condición |
|---|---|---|---|---|
| Renault Kwid Intens TM | $252,000 | $199,900 | $52,100 | NR Finance |
| Nissan Versa Sense Base TM | $374,900 | $309,990 | $64,910 | NR Finance |
| Nissan Kicks Advance CVT | $562,990 | $476,990 | $86,000 | NR Finance |
| Volkswagen Jetta Trendline | $449,290 | $389,990 | $59,300 | Volkswagen Leasing |
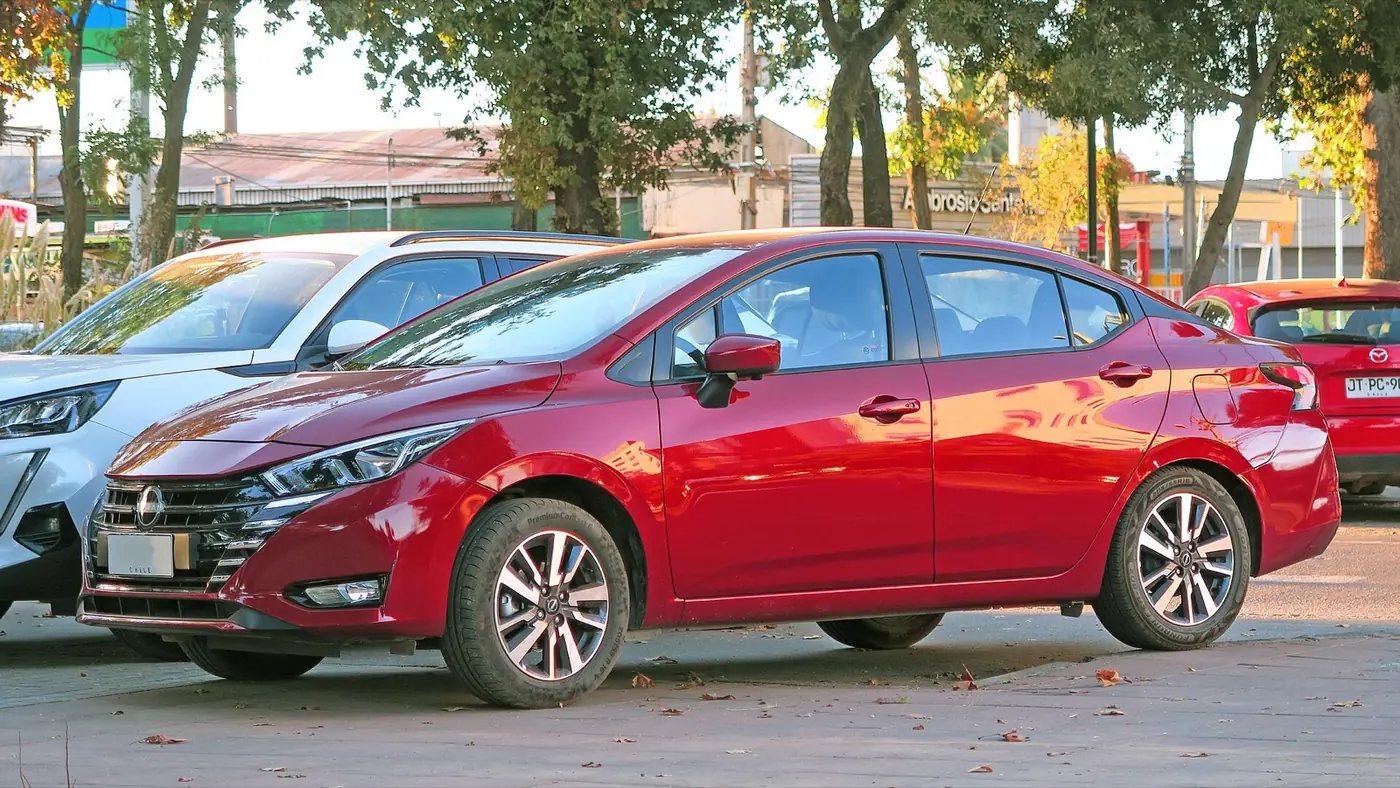 Foto: RL GNZLZ / Wikimedia Commons, CC BY-SA 4.0
¿Cómo influye el crédito de la marca en el precio final del auto?
El crédito de la marca es el motor que permite ofrecer descuentos de doble dígito en el precio de venta. Al 20 de octubre de 2026, el Renault Kwid Intens tiene un precio de oferta de $199,900 con crédito de NR Finance, frente a un precio de lista de $252,000. Aunque ahorras $52,100 en la compra, la financiera aplica una tasa de interés y comisiones que generan un ingreso para el grupo automotriz durante los años que dure el préstamo. En un cálculo de Autocifras con una tasa de ejemplo del 15.9% anual, un enganche del 20% y un plazo de 60 meses, el costo de los intereses puede superar el monto del descuento inicial. Por ejemplo, el Renault Kwid Intens tiene un CAT promedio del 18.5% sin IVA según datos al 1 de octubre de 2026. Si financias el seguro y la comisión por apertura, el desembolso mensual y el pago total final son los datos que realmente deben importarte más que el precio de etiqueta. Las financieras de marca suelen ser más flexibles en la aprobación de crédito que los bancos, pero a cambio exigen que el seguro del auto se contrate con sus socios comerciales. Para un auto promedio, el seguro de ejemplo tiene un costo de $9,410 al año. Si este monto se financia dentro de las mensualidades, el precio de oferta se diluye todavía más debido a los intereses aplicados sobre la prima del seguro.Precios de los sitios oficiales de cada marca, verificados el 20 oct 2026.
¿Cuál es la diferencia entre un crédito de marca y uno bancario?
La principal diferencia radica en el objetivo del préstamo y las promociones asociadas. Las financieras de marca, como Volkswagen Leasing o CrediNissan, buscan facilitar la venta de sus unidades y por ello ofrecen los precios de oferta que vemos en precios de autos nuevos. Su tasa de interés puede ser más alta que la de un banco, pero lo compensan bajando el precio de salida del vehículo de manera considerable. Por otro lado, los bancos comerciales ofrecen créditos automotrices que te permiten comprar casi cualquier marca y modelo. El banco no te dará el bono de $59,300 que ofrece Volkswagen para el Jetta Trendline, por lo que tendrías que pagar el precio de lista de $449,290. Sin embargo, un banco podría ofrecerte una tasa de interés más competitiva o permitirte contratar el seguro con la compañía de tu preferencia, lo cual podría representar un ahorro a largo plazo. Al comparar ambas opciones, es fundamental solicitar una corrida financiera completa. No te dejes llevar solo por el "precio especial" de la marca ni por la "tasa baja" del banco. Debes sumar el enganche, todas las mensualidades, las comisiones y el costo del seguro durante toda la vida del crédito para conocer el costo total real de la operación.| Modelo y Versión | Precio Lista | Precio Oferta | Diferencia | Financiera |
|---|---|---|---|---|
| Nissan Sentra Sense CVT | $448,100 | $401,990 | $46,110 | NR Finance |
| Volkswagen Virtus Trendline MT | $322,490 | $289,990 | $32,500 | VW Leasing |
| Nissan NP300 Chasis TM | $499,990 | $439,990 | $60,000 | NR Finance |
| Nissan March Sense TM | $295,990 | $245,990 | $50,000 | NR Finance |
¿Cómo comparar el costo total de contado frente al crédito?
Para comparar correctamente, debes establecer un escenario de tiempo igual para ambas opciones, generalmente de cinco años. Si compras de contado un Nissan Versa Sense Base TM, pagarás el precio de lista de $374,900 (asumiendo que no hay bono para contado). A esto debes sumar el seguro de ejemplo de $9,410 anuales y los servicios de mantenimiento que promedian $22,000 en cinco años, según las cifras de FACTS para 2026. En la opción a crédito con la oferta de $309,990, el desembolso inicial es menor gracias al enganche del 20%, que serían aproximadamente $61,998 pesos. No obstante, al sumar las 60 mensualidades con una tasa de ejemplo del 15.9%, el monto total pagado al final de los cinco años será superior al precio de lista original. La ventaja aquí es la liquidez, pues no desembolsas todo el capital de golpe, pero el costo financiero es el precio que pagas por esa comodidad. Utiliza herramientas para comparar autos donde puedas ingresar tanto el precio de factura como los costos operativos. En México, el costo de la gasolina se sitúa en $24.5 por litro al 24 de octubre de 2026. Este gasto es el mismo en ambos escenarios si recorres los 15,000 km anuales promedio, por lo que la decisión real depende de cuánto valoras tu dinero hoy frente al costo de los intereses futuros. El análisis de contado contra crédito no se trata de cuál es más barato al final, sino de cuánto cuesta financieramente conservar tu capital inicial.¿Por qué la versión de entrada tiene el mayor descuento?
Las versiones de entrada, como el Virtus Trendline o el Aveo LS, suelen tener los descuentos más agresivos porque son los modelos que generan volumen de ventas. Al 20 de octubre de 2026, el Volkswagen Virtus Trendline MT tiene una oferta que baja su precio de $322,490 a $289,990. Este descuento del 10.1% sirve para posicionar al auto en un rango de precio más competitivo frente a otros rivales del segmento. Estas versiones básicas también tienen márgenes de ganancia más ajustados para la marca, por lo que el descuento suele estar amarrado a un crédito donde la utilidad se recupera mediante los servicios financieros. Es menos común ver descuentos del 20% o 28% en versiones tope de gama, ya que esas unidades se venden a clientes con mayor poder adquisitivo que a veces no requieren de incentivos tan agresivos para decidir la compra. Además, promocionar un precio bajo desde la versión de entrada ayuda a que el modelo aparezca en las listas de crédito automotriz con mensualidades más accesibles. Esto atrae a jóvenes compradores o a quienes buscan su primer auto nuevo, quienes son más sensibles al precio de lista y a la cuota mensual que al equipamiento de lujo del vehículo. El descuento masivo en las versiones básicas es un anzuelo diseñado para aumentar el tráfico en las agencias y mejorar las cifras de participación de mercado.¿Cuándo realmente conviene aceptar una oferta financiada?
Aceptar una oferta financiada conviene cuando el bono de descuento es tan grande que compensa una parte significativa de los intereses generados. En el caso del Chevrolet Aveo Hatchback LS, el descuento es de $91,000 pesos (28.5% del valor). Si el costo total de los intereses a 60 meses es cercano a esa cifra, estarías prácticamente obteniendo un financiamiento con un costo real muy bajo o nulo respecto al precio de lista original. También es conveniente si la marca ofrece beneficios adicionales como el "año de seguro gratis" o "cero comisión por apertura". Renault México, por ejemplo, ofrece el Kwid Intens desde $208,000 con un año de seguro gratis como alternativa al precio de $199,900. Debes calcular el valor del seguro (estimado en $9,410 para este ejercicio) y ver si ese ahorro inmediato es superior a la rebaja adicional en el precio del auto. Otro escenario favorable es cuando el descuento te permite acceder a un segmento superior de seguridad o tecnología que no podrías pagar al precio de lista. Si tu presupuesto es limitado, un bono de $64,910 en un Versa puede ser la diferencia entre comprar un auto con seis bolsas de aire o tener que conformarte con uno menos seguro pero más barato. La oferta financiada es una buena opción si el ahorro inicial es mayor al costo del dinero en el tiempo y si necesitas mantener liquidez en tus cuentas personales.¿Qué preguntas debo hacer en la agencia para evitar sorpresas?
Antes de entregar cualquier apartado, es imperativo que el asesor de ventas te aclare todas las dudas sobre el precio final. Muchas veces, el precio de oferta anunciado no incluye el IVA de ciertos accesorios o no menciona los gastos de gestoría y placas. Pregunta directamente cuál es el precio total de contado con IVA y todos los trámites incluidos para tener una base de comparación real. Otra pregunta vital es sobre la flexibilidad del financiamiento: ¿cuánto cambia el precio si no financio con la financiera de la marca? Esto te revelará el valor real del bono. También debes cuestionar sobre la comisión por apertura y si el seguro se puede contratar por fuera o debe ser financiado. En muchos casos, financiar el seguro aumenta el saldo insoluto y genera intereses adicionales que no habías contemplado. Finalmente, solicita el desglose del CAT y el total a pagar al finalizar el plazo. No te conformes con la mensualidad "cómoda" que te ofrecen inicialmente. Según los datos de Nissan México al 20 de octubre de 2026, algunas promociones tienen vigencia hasta el 2 de noviembre, por lo que debes preguntar si el precio se mantiene si la entrega del auto se demora más allá de esa fecha. Hacer las preguntas correctas te permite desarmar la estructura de la oferta y entender exactamente cuánto dinero saldrá de tu bolsillo cada mes.¿Qué hacer antes de decidir?
- Solicita una cotización por escrito que desglose el precio de lista, el bono de descuento y las condiciones para aplicarlo.
- Compara el costo del seguro que te ofrece la agencia contra el seguro de ejemplo de $9,410 anuales para ver si hay un sobrecosto.
- Pregunta por la vigencia exacta de la promoción, ya que muchas ofertas cierran a principio de mes o en fechas específicas como el 2 de noviembre.
- Calcula el total de las mensualidades más el enganche para conocer el costo final del vehículo bajo el esquema financiado.
- Verifica si la oferta te obliga a dejar tu auto a cuenta y solicita un avalúo previo para saber si el valor que te ofrecen es justo.
- Revisa en el glosario o con el asesor qué cargos adicionales no están incluidos, como la comisión por apertura o el registro público.
- Comprueba si la promoción aplica para la versión y color que realmente deseas, o si es exclusiva para unidades en inventario específico.
- Utiliza un comparador externo para ver si el precio de oferta de la marca X es realmente mejor que el precio de lista de la marca Y.
Preguntas frecuentes
¿Puedo obtener el precio de oferta si pago de contado?
Generalmente no, ya que la mayoría de los descuentos agresivos, como los de Nissan y Renault, están vinculados contractualmente al uso de sus financieras cautivas. Si decides pagar de contado, la agencia suele aplicar el precio de lista o un descuento mucho menor al anunciado en publicidad.
¿Qué significa que una oferta exija la "toma a cuenta"?
Significa que para recibir el bono de descuento, como el de $112,500 en la Chevrolet Tracker, debes vender tu auto usado a la agencia. Ellos restan el valor de tu usado más el bono promocional del precio de lista del auto nuevo.
¿El precio anunciado incluye el seguro del auto?
No, el precio anunciado es solo por el vehículo; el seguro de ejemplo de $9,410 anuales es un costo adicional que debes pagar por separado o financiar. Algunas promociones ofrecen un año de seguro gratis, pero esto suele cambiar el precio de oferta del auto.
¿Por qué el CAT es importante si el precio del auto es bajo?
El CAT refleja el costo real del crédito incluyendo intereses y comisiones, lo que puede elevar significativamente el total a pagar a pesar del descuento inicial. Un auto con un gran descuento pero un CAT elevado podría resultar más caro que uno sin descuento y una tasa de interés baja.
¿Qué pasa si la promoción vence antes de que me entreguen el auto?
Normalmente, las promociones se respetan si el contrato se firma y el crédito se aprueba dentro de la vigencia, como el 2 de noviembre de 2026 para Nissan. Es fundamental confirmar con la agencia si el precio de oferta se garantiza ante retrasos en la disponibilidad de inventario.