¿Cuánto cuesta realmente tener un auto en México?
El costo total de tener un auto de 350,000 pesos en México durante cinco años es de 669,201 pesos, lo que equivale a un gasto mensual promedio de 11,153 pesos. Esta cifra incluye el pago del crédito con un 20% de enganche, el…
 Imagen ilustrativa
El costo total de tener un auto de 350,000 pesos en México durante cinco años es de 669,201 pesos, lo que equivale a un gasto mensual promedio de 11,153 pesos. Esta cifra incluye el pago del crédito con un 20% de enganche, el seguro anual, el consumo de gasolina para 15,000 kilómetros al año y los servicios de mantenimiento preventivo.
¿Cuál es el costo total de tener un auto de 350,000 pesos en cinco años?
Para entender cuánto dinero sale realmente de tu bolsillo, debes mirar más allá del precio de lista que ves en la agencia. Un vehículo con un precio inicial de 350,000 pesos termina costando 669,201 pesos tras sesenta meses de uso, considerando un esquema de financiamiento común en el mercado mexicano. Este cálculo de Autocifras con una tasa de ejemplo del 15.9% anual muestra que el precio de compra a crédito, sumando el enganche y las mensualidades, asciende a 477,651 pesos. El financiamiento representa la mayor parte del compromiso financiero, pero los gastos operativos añaden una carga significativa cada mes. Durante este periodo de cinco años, destinas 122,500 pesos exclusivamente a la gasolina, asumiendo un rendimiento promedio de 15 kilómetros por litro. A esto se suman 47,050 pesos por concepto de seguro de auto y 22,000 pesos en servicios de taller para mantener la garantía y el buen funcionamiento del motor. Cuando divides el gran total de 669,201 pesos, notas que cada día que el auto está en tu cochera te cuesta 367 pesos, lo uses o no. Este análisis permite planear tu presupuesto de forma realista, evitando sorpresas que afecten tu estabilidad económica a largo plazo. Es una cifra que integra todos los pilares del uso automotriz y sirve como referencia para comparar entre diferentes modelos antes de tomar una decisión final. Conserva esta cifra en mente para evaluar si tu ingreso mensual puede absorber un compromiso de más de 11,000 pesos constantes durante un lustro.| Concepto de gasto | Monto total (5 años) | Porcentaje del total |
|---|---|---|
| Compra a crédito (enganche + mensualidades) | $477,651 | 71% |
| Gasolina (75,000 km totales) | $122,500 | 18% |
| Seguro de auto (póliza anual de ejemplo) | $47,050 | 7% |
| Servicios de mantenimiento | $22,000 | 3% |
| Costo Total de Propiedad | $669,201 | 100% |
Cálculo de Autocifras con los supuestos del sitio.
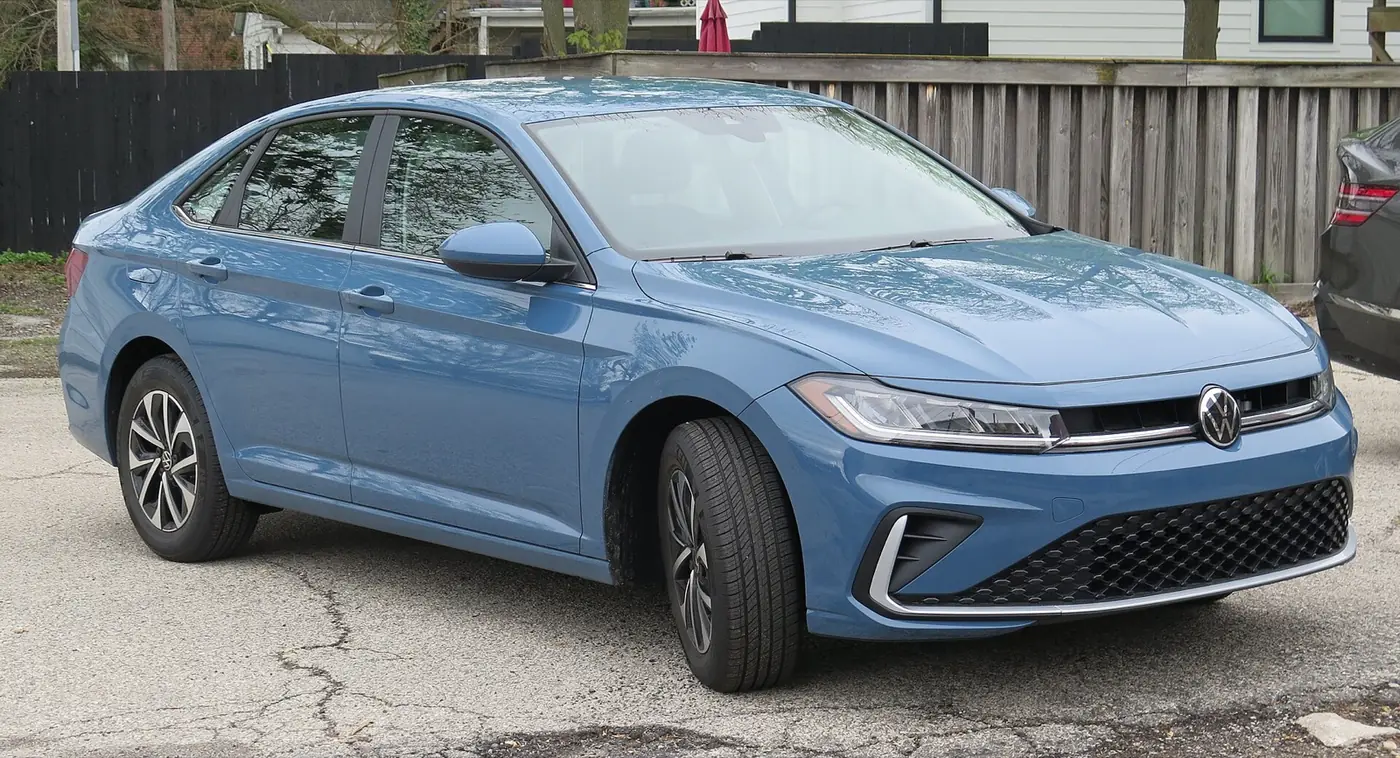 Foto: Cutlass / Wikimedia Commons, CC0 1.0
¿Cómo se dividen los gastos de mantenimiento y operación de un vehículo?
Los gastos de un automóvil se dividen en costos fijos y costos variables que determinan la viabilidad de la compra a largo plazo. El costo de adquisición es el rubro dominante, representando el 71% del total de dinero invertido en el vehículo durante los primeros cinco años. Este porcentaje incluye el pago inicial o enganche y el costo del dinero prestado a través de una institución financiera bajo las condiciones vigentes al 24 de octubre de 2026. La gasolina ocupa el segundo lugar en importancia financiera con un 18% del presupuesto total de propiedad. Este gasto es variable y depende directamente de tus hábitos de manejo, la eficiencia del motor y los precios internacionales del petróleo que afectan el costo en las estaciones locales. El seguro, aunque es un pago anual, representa el 7% del total, siendo una protección necesaria contra imprevistos, robos o accidentes en las carreteras mexicanas. Finalmente, los servicios de mantenimiento preventivo equivalen al 3% del costo total, una cifra pequeña pero vital para evitar reparaciones mayores y mantener el valor de reventa. Revisa en tu póliza de garantía qué servicios pide el fabricante para mantenerla vigente. Comprender este desglose ayuda a identificar en qué áreas puedes buscar eficiencias, como elegir un auto con mejor rendimiento de combustible o una tasa de interés más baja. La planeación financiera debe cubrir tanto el pago mensual del crédito como la reserva necesaria para los gastos operativos recurrentes.¿Cuánto cuesta el seguro de auto en México cada año?
El costo del seguro de auto es un factor que varía según el perfil del conductor, el modelo del vehículo y la zona de circulación. En nuestro modelo de análisis para un auto de 350,000 pesos, utilizamos un costo de seguro de ejemplo de 9,410 pesos anuales. Al proyectar este gasto a cinco años, la inversión total en protección asciende a 47,050 pesos, lo cual garantiza cobertura ante daños a terceros, robo total y asistencia vial. Es importante revisar la ruta de seguro de auto para entender las coberturas disponibles y comparar opciones antes de renovar cada año. Las aseguradoras evalúan riesgos específicos; por ejemplo, los modelos más vendidos en México suelen tener primas distintas debido a su índice de robo o al costo de sus refacciones. El pago de la póliza puede realizarse de forma anual, semestral o mensual, aunque el pago de contado suele evitar cargos por financiamiento adicionales. Si financias, la financiera te exigirá una póliza amplia; en carreteras federales la responsabilidad civil es obligatoria, y en cada estado aplican reglas propias. Además, si adquieres el vehículo a través de un crédito automotriz, la institución financiera exigirá que el auto esté asegurado durante toda la vigencia del contrato. Mantener tu póliza vigente es la única forma de proteger la inversión inicial que realizaste al dar el enganche. Elige una cobertura que equilibre el costo de la prima anual con un deducible que puedas cubrir cómodamente en caso de un siniestro.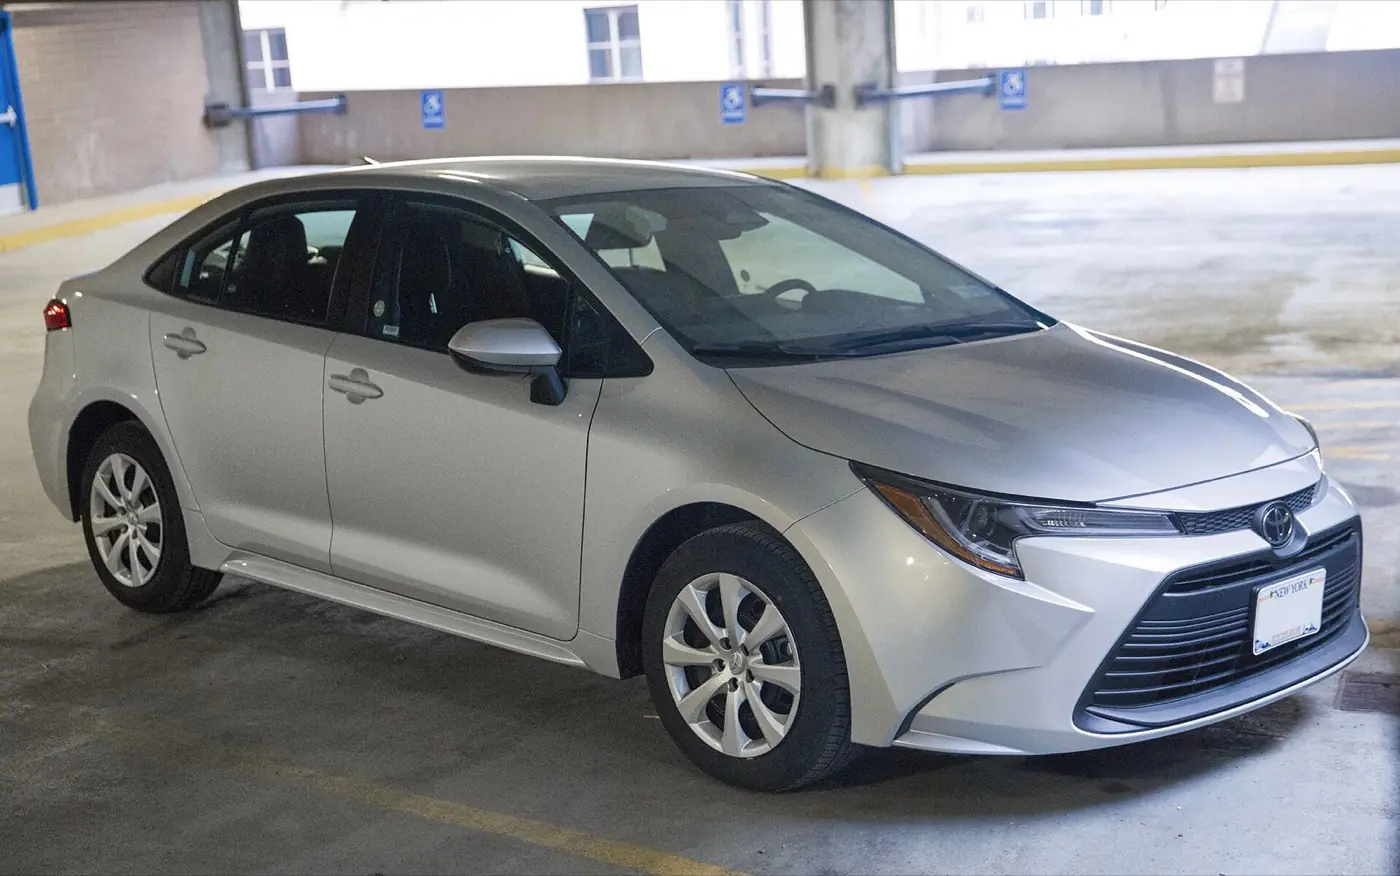 Foto: Mr.choppers / Wikimedia Commons, CC BY-SA 3.0
 Foto: Deathpallie325 / Wikimedia Commons, CC BY 4.0
¿Qué impacto tiene el consumo de gasolina en el presupuesto mensual?
El combustible es el gasto operativo más fuerte que enfrentarás cada mes, con un impacto directo en tu flujo de efectivo diario. Según los datos de Autocifras al 24 de octubre de 2026, el gasto acumulado en gasolina para un auto promedio en cinco años es de 122,500 pesos. Este cálculo considera un recorrido anual de 15,000 kilómetros, que es el promedio de uso para una persona que se desplaza diariamente al trabajo y realiza algunos viajes cortos en fin de semana. El precio de la gasolina influye considerablemente en este rubro; por ejemplo, la gasolina regular tiene un precio promedio nacional de 23.69 pesos por litro, según datos de la Comisión Nacional de Energía al 20 de octubre de 2026. En nuestro ejercicio de costo total, utilizamos un valor de referencia de 24.5 pesos por litro para cubrir variaciones regionales y ajustes de precio durante el periodo de cinco años. Un auto con un rendimiento de 15 kilómetros por litro consumirá aproximadamente 1,000 litros de combustible al año. Si eliges un vehículo con baja eficiencia energética, este gasto podría duplicarse, afectando tu capacidad de ahorro o de pago de otros compromisos. Por el contrario, los vehículos con tecnologías más modernas o configuraciones ligeras logran reducir la frecuencia de visitas a la gasolinera. Es fundamental revisar el rendimiento oficial antes de comprar, sabiendo que las cifras en condiciones reales de ciudad suelen ser menores a las reportadas por las marcas en pruebas de laboratorio. Evalúa tu kilometraje mensual estimado para calcular cuántos depósitos de combustible necesitarás costear antes de elegir un modelo con motor grande.¿Cómo varían los costos totales entre diferentes modelos sedán?
Comparar modelos específicos permite ver cómo el precio de lista y el rendimiento de combustible alteran el costo final de propiedad. Por ejemplo, el Chevrolet Aveo Hatchback LS Manual tiene un precio de lista de 319,100 pesos y un rendimiento oficial de 20.4 km/l, resultando en un costo total a cinco años de 594,605 pesos. En contraste, el Volkswagen Jetta Trendline, con un precio de 449,290 pesos y un rendimiento de 18.8 km/l, eleva el costo total a 779,943 pesos bajo los mismos supuestos de crédito. El Nissan Versa Sense Base TM muestra un equilibrio interesante con un precio de 374,900 pesos y un rendimiento de 20.94 km/l, lo que genera un costo total de 668,433 pesos. Un caso notable es el Toyota Corolla Base CVT, que a pesar de tener un precio de lista de 435,900 pesos, ofrece un rendimiento oficial de 31.31 km/l. Esta eficiencia superior ayuda a amortiguar el costo total a 722,618 pesos, demostrando que un auto más caro inicialmente puede ser más eficiente en el largo plazo si consumes menos combustible. Estas variaciones demuestran que la mensualidad del crédito no es el único número que debes observar al comparar. Puedes consultar la sección de precios de autos para obtener los valores actualizados de cada modelo y versión disponible en el mercado. La elección entre un sedán subcompacto y uno compacto puede significar una diferencia de casi 200,000 pesos en el gasto total acumulado tras sesenta meses de uso. Analiza tanto el precio de salida como el rendimiento de combustible para encontrar el modelo que mejor se adapte a tu presupuesto operativo real.| Modelo y Versión (Entrada) | Precio de Lista | Rendimiento Oficial | Mensualidad (Ejemplo) | Costo Total 5 Años |
|---|---|---|---|---|
| Chevrolet Aveo Hatchback LS | $319,100 | 20.4 km/l | $6,194 | $594,605 |
| Nissan Versa Sense Base | $374,900 | 20.94 km/l | $7,278 | $668,433 |
| Toyota Corolla Base CVT | $435,900 | 31.31 km/l | $8,462 | $722,618 |
| Volkswagen Jetta Trendline | $449,290 | 18.8 km/l | $8,722 | $779,943 |
Precios de lista oficiales verificados el 20 oct 2026.
¿Qué gastos adicionales dependen del estado donde vives?
Existen gastos que no pueden integrarse en un promedio nacional porque dependen de las leyes fiscales y reglamentos de tránsito de cada estado. El pago de la tenencia o el refrendo es uno de los rubros más variables en México. Algunos estados ya no cobran tenencia y otros la cobran según el valor del auto; consulta el monto de tu estado en la sección de tenencia. Otro gasto obligatorio es la verificación vehicular, necesaria en estados con programas de control de emisiones como la Ciudad de México o el Estado de México. La frecuencia y el costo de este trámite dependen del holograma obtenido, el cual se asigna según la tecnología ambiental del motor de tu auto. Para conocer los requisitos específicos de tu localidad, puedes visitar la sección de trámites vehiculares y estar al tanto de los calendarios oficiales. No debes olvidar otros costos operativos cotidianos como el pago de estacionamientos, parquímetros y las cuotas de peaje si utilizas autopistas urbanas o de carretera con frecuencia. Las multas de tránsito también representan un riesgo financiero que puede alterar tu presupuesto anual. Aunque estos montos no se incluyen en el cálculo estándar de costo de propiedad, es prudente considerar un fondo de reserva para cubrirlos sin afectar tus pagos mensuales principales. Revisa las condiciones fiscales de tu estado de residencia para calcular cuánto deberás apartar anualmente para los trámites obligatorios de control vehicular.¿Cómo influye el crédito automotriz en el precio final del vehículo?
El financiamiento es una herramienta que facilita la compra, pero incrementa el costo final debido a los intereses y las comisiones involucradas. En el ejemplo de un auto de 350,000 pesos, al dar un enganche del 20% (70,000 pesos), solicitas un préstamo por los 280,000 pesos restantes. Bajo una tasa de ejemplo del 15.9% anual y un plazo de 60 meses, el total pagado solo por la compra asciende a 477,651 pesos al final del periodo. Esto significa que el costo del financiamiento añade una suma considerable al precio original de lista. Cada punto porcentual en la tasa de interés o cada mes adicional en el plazo del crédito modifica la mensualidad y el monto total de intereses devengados. Es fundamental comparar diferentes instituciones financieras, ya que algunas ofrecen promociones de tasa baja o comisión por apertura gratis que pueden reducir este impacto. El enganche es otro factor determinante; mientras más dinero entregues al inicio, menor será el capital sobre el cual se calculan los intereses cada mes. Reducir el plazo de 60 a 48 o 36 meses también disminuye el costo total, aunque aumenta la presión sobre tu flujo de caja mensual con pagos más altos. Antes de comprometerte, utiliza herramientas de comparación para visualizar cómo cada variable afecta tu economía durante los siguientes cinco años de tu vida. Busca el equilibrio entre una mensualidad que no asfixie tus gastos diarios y un costo total de financiamiento que sea lo más bajo posible.¿Cuáles son los servicios preventivos necesarios durante cinco años?
El mantenimiento preventivo es la inversión necesaria para asegurar que el vehículo mantenga su desempeño y cumpla con las normas de seguridad. Para un auto de 350,000 pesos, el costo estimado de los servicios durante los primeros cinco años es de 22,000 pesos. Generalmente, las marcas en México solicitan visitas al taller cada 10,000 kilómetros o cada seis meses, lo que ocurra primero, para realizar cambios de aceite, filtros y revisión de puntos de seguridad. Muchas garantías piden seguir el calendario de servicio del fabricante; confirma las condiciones en tu póliza. El costo de estos servicios suele ser menor en los primeros años e incrementarse conforme el auto requiere cambios de componentes como bujías, bandas, líquidos de frenos o refrigerante. Ignorar un servicio preventivo puede derivar en fallas mecánicas graves cuyo costo de reparación superaría con creces los 22,000 pesos estimados en el periodo. Además de los servicios básicos, el desgaste natural de piezas como las llantas y las balatas de los frenos debe ser considerado. Dependiendo de tu estilo de conducción y la calidad de los caminos por donde circules, podrías necesitar un juego de neumáticos nuevo antes de cumplir los cinco años. Mantener el auto en óptimas condiciones mecánicas no solo garantiza tu seguridad, sino que también protege el valor de reventa cuando decidas cambiar tu vehículo. Lleva un registro detallado de todos tus servicios de mantenimiento para facilitar la venta futura del auto y asegurar su durabilidad mecánica.| Periodo | Costo Estimado | Gasto Mensualizado | Gasto Diario |
|---|---|---|---|
| Por Año | $133,840 | $11,153 | $367 |
| Por Mes | $11,153 | $11,153 | $367 |
| Al Día | $367 | $367 | $367 |
¿Cómo puedes reducir el costo de propiedad de un auto nuevo?
Reducir el costo total de tener un vehículo requiere decisiones inteligentes desde el momento de la elección del modelo y el esquema de pago. Una de las estrategias más efectivas es aumentar el porcentaje de enganche por encima del 20% tradicional. Al reducir el monto del préstamo, pagas menos intereses a lo largo del tiempo, lo que disminuye directamente el costo total de adquisición que vimos en los ejemplos anteriores. Elegir vehículos con alta eficiencia energética es otra forma de ahorrar miles de pesos cada año. Los modelos que integran motores pequeños con turbocargadores o transmisiones CVT optimizadas suelen ofrecer mejores cifras de rendimiento de combustible en ciudad. Si tu presupuesto lo permite, los autos híbridos representan una excelente opción para reducir drásticamente el gasto en gasolina y, en muchas ciudades, evitar el pago de tenencia y verificación. También puedes buscar oportunidades en las promociones de temporada de las marcas, donde a veces se ofrecen seguros gratis por el primer año o tasas de interés preferenciales. Conducir de manera suave, evitando aceleraciones bruscas y manteniendo la presión correcta en las llantas, puede mejorar el rendimiento de gasolina hasta en un 10%. Finalmente, comparar diferentes pólizas de seguro cada año te permitirá encontrar coberturas similares a precios más competitivos. Combina una conducción eficiente con un enganche sólido para minimizar el impacto de los gastos operativos y financieros en tu economía personal.¿Qué factores determinan la depreciación de tu vehículo en México?
La depreciación es el costo "invisible" más grande de tener un auto, ya que representa la pérdida de valor del activo conforme pasa el tiempo. En el mercado mexicano, un auto nuevo pierde entre el 15% y el 25% de su valor comercial en el momento en que sale de la agencia. Durante los siguientes cinco años, el valor continúa bajando debido al uso, el kilometraje acumulado y la aparición de versiones más modernas del mismo modelo. Factores como la reputación de confiabilidad de la marca y la disponibilidad de refacciones influyen en qué tan rápido se deprecia un auto. Los modelos que son muy demandados en el mercado de usados tienden a retener mejor su valor que aquellos que tienen costos de mantenimiento elevados o poca presencia en el país. El estado estético y mecánico del vehículo también es determinante; un auto con servicios de agencia y carrocería impecable siempre se venderá a un mejor precio. Entender la depreciación es fundamental para calcular el costo real de propiedad, pues al final de los cinco años, el valor que recuperes al vender el auto compensará parte del gasto total realizado. Si compras un auto de 350,000 pesos y después de cinco años lo vendes en 180,000, tu costo neto de uso fue la diferencia más todos los gastos operativos mencionados. Puedes consultar nuestra herramienta de comparación de modelos para ver cuáles conservan mejor su valor según las tendencias actuales del mercado. Considera la reventa como parte de tu estrategia financiera para recuperar una porción significativa de tu inversión inicial al renovar tu vehículo.¿Qué hacer antes de decidir?
- Define un presupuesto máximo mensual que no supere el 20% de tus ingresos netos para cubrir todos los gastos del auto.
- Compara al menos tres modelos del mismo segmento usando sus fichas técnicas y rendimientos de combustible oficiales.
- Solicita una cotización de crédito detallada donde se desglose la tasa de interés, las comisiones y el costo total de la compra.
- Investiga el costo de las pólizas de seguro para los modelos que te interesan, ya que el precio puede variar según la siniestralidad.
- Consulta los precios de los primeros cinco servicios de mantenimiento preventivo en el sitio oficial de la marca.
- Realiza una prueba de manejo para confirmar que el espacio, la visibilidad y la potencia cumplen con tus necesidades reales.
- Verifica si existen beneficios fiscales en tu estado para el tipo de vehículo que planeas comprar, como exención de tenencia.
- Calcula el costo total de propiedad a cinco años usando los datos de rendimiento y financiamiento para evitar sorpresas económicas.
Preguntas frecuentes
¿Qué es el costo total de propiedad?
Es la suma de todos los gastos relacionados con un vehículo desde su compra hasta su venta tras un periodo determinado. Incluye el precio del crédito, gasolina, seguros, servicios, impuestos y trámites obligatorios. Conocer esta cifra permite entender el impacto real del auto en tus finanzas mensuales.
¿Cómo afecta el enganche al pago total del auto?
Un enganche mayor reduce el capital del préstamo, lo que genera un ahorro directo en el pago de intereses durante la vida del crédito. En nuestro ejemplo de una tasa del 15.9%, cada peso adicional dado al inicio evita el cobro de intereses sobre ese monto por 60 meses. Esto disminuye tanto la mensualidad como el costo final de adquisición.
¿Por qué el rendimiento real de gasolina es menor al oficial?
Las marcas obtienen sus cifras en pruebas de laboratorio bajo condiciones controladas sin tráfico, pendientes ni uso de aire acondicionado. En el uso diario en ciudades mexicanas, factores como los embotellamientos y el peso de los pasajeros reducen la eficiencia. Es recomendable esperar un rendimiento entre un 15% y 25% menor al anunciado por el fabricante.
¿Se incluyen las multas en el cálculo del costo de propiedad?
No se incluyen porque son gastos contingentes que dependen totalmente del comportamiento del conductor y el cumplimiento del reglamento de tránsito. Sin embargo, es aconsejable tener un fondo de emergencia para cubrir estos imprevistos o reparaciones menores fuera de garantía. El costo total estándar solo considera los gastos previsibles y obligatorios para la operación legal del vehículo.
¿Cómo influye el kilometraje anual en estos cálculos?
Nuestro análisis utiliza 15,000 kilómetros anuales como base; si conduces más, el gasto en gasolina y la frecuencia de servicios aumentarán proporcionalmente. Un kilometraje excesivo también acelera la depreciación del vehículo al momento de venderlo como usado. Ajusta tu presupuesto si planeas usar el auto para viajes largos frecuentes o como herramienta de trabajo intensiva.